Rujukan Perundangan: Kanun Tanah Negara 1965 [Akta 828], Akta Lembaga Pembiayaan Perumahan Sektor Awam 2015, Akta Harta Pusaka Kecil (Pembahagian) 1955, dan peruntukan Hukum Syarak (Faraid).
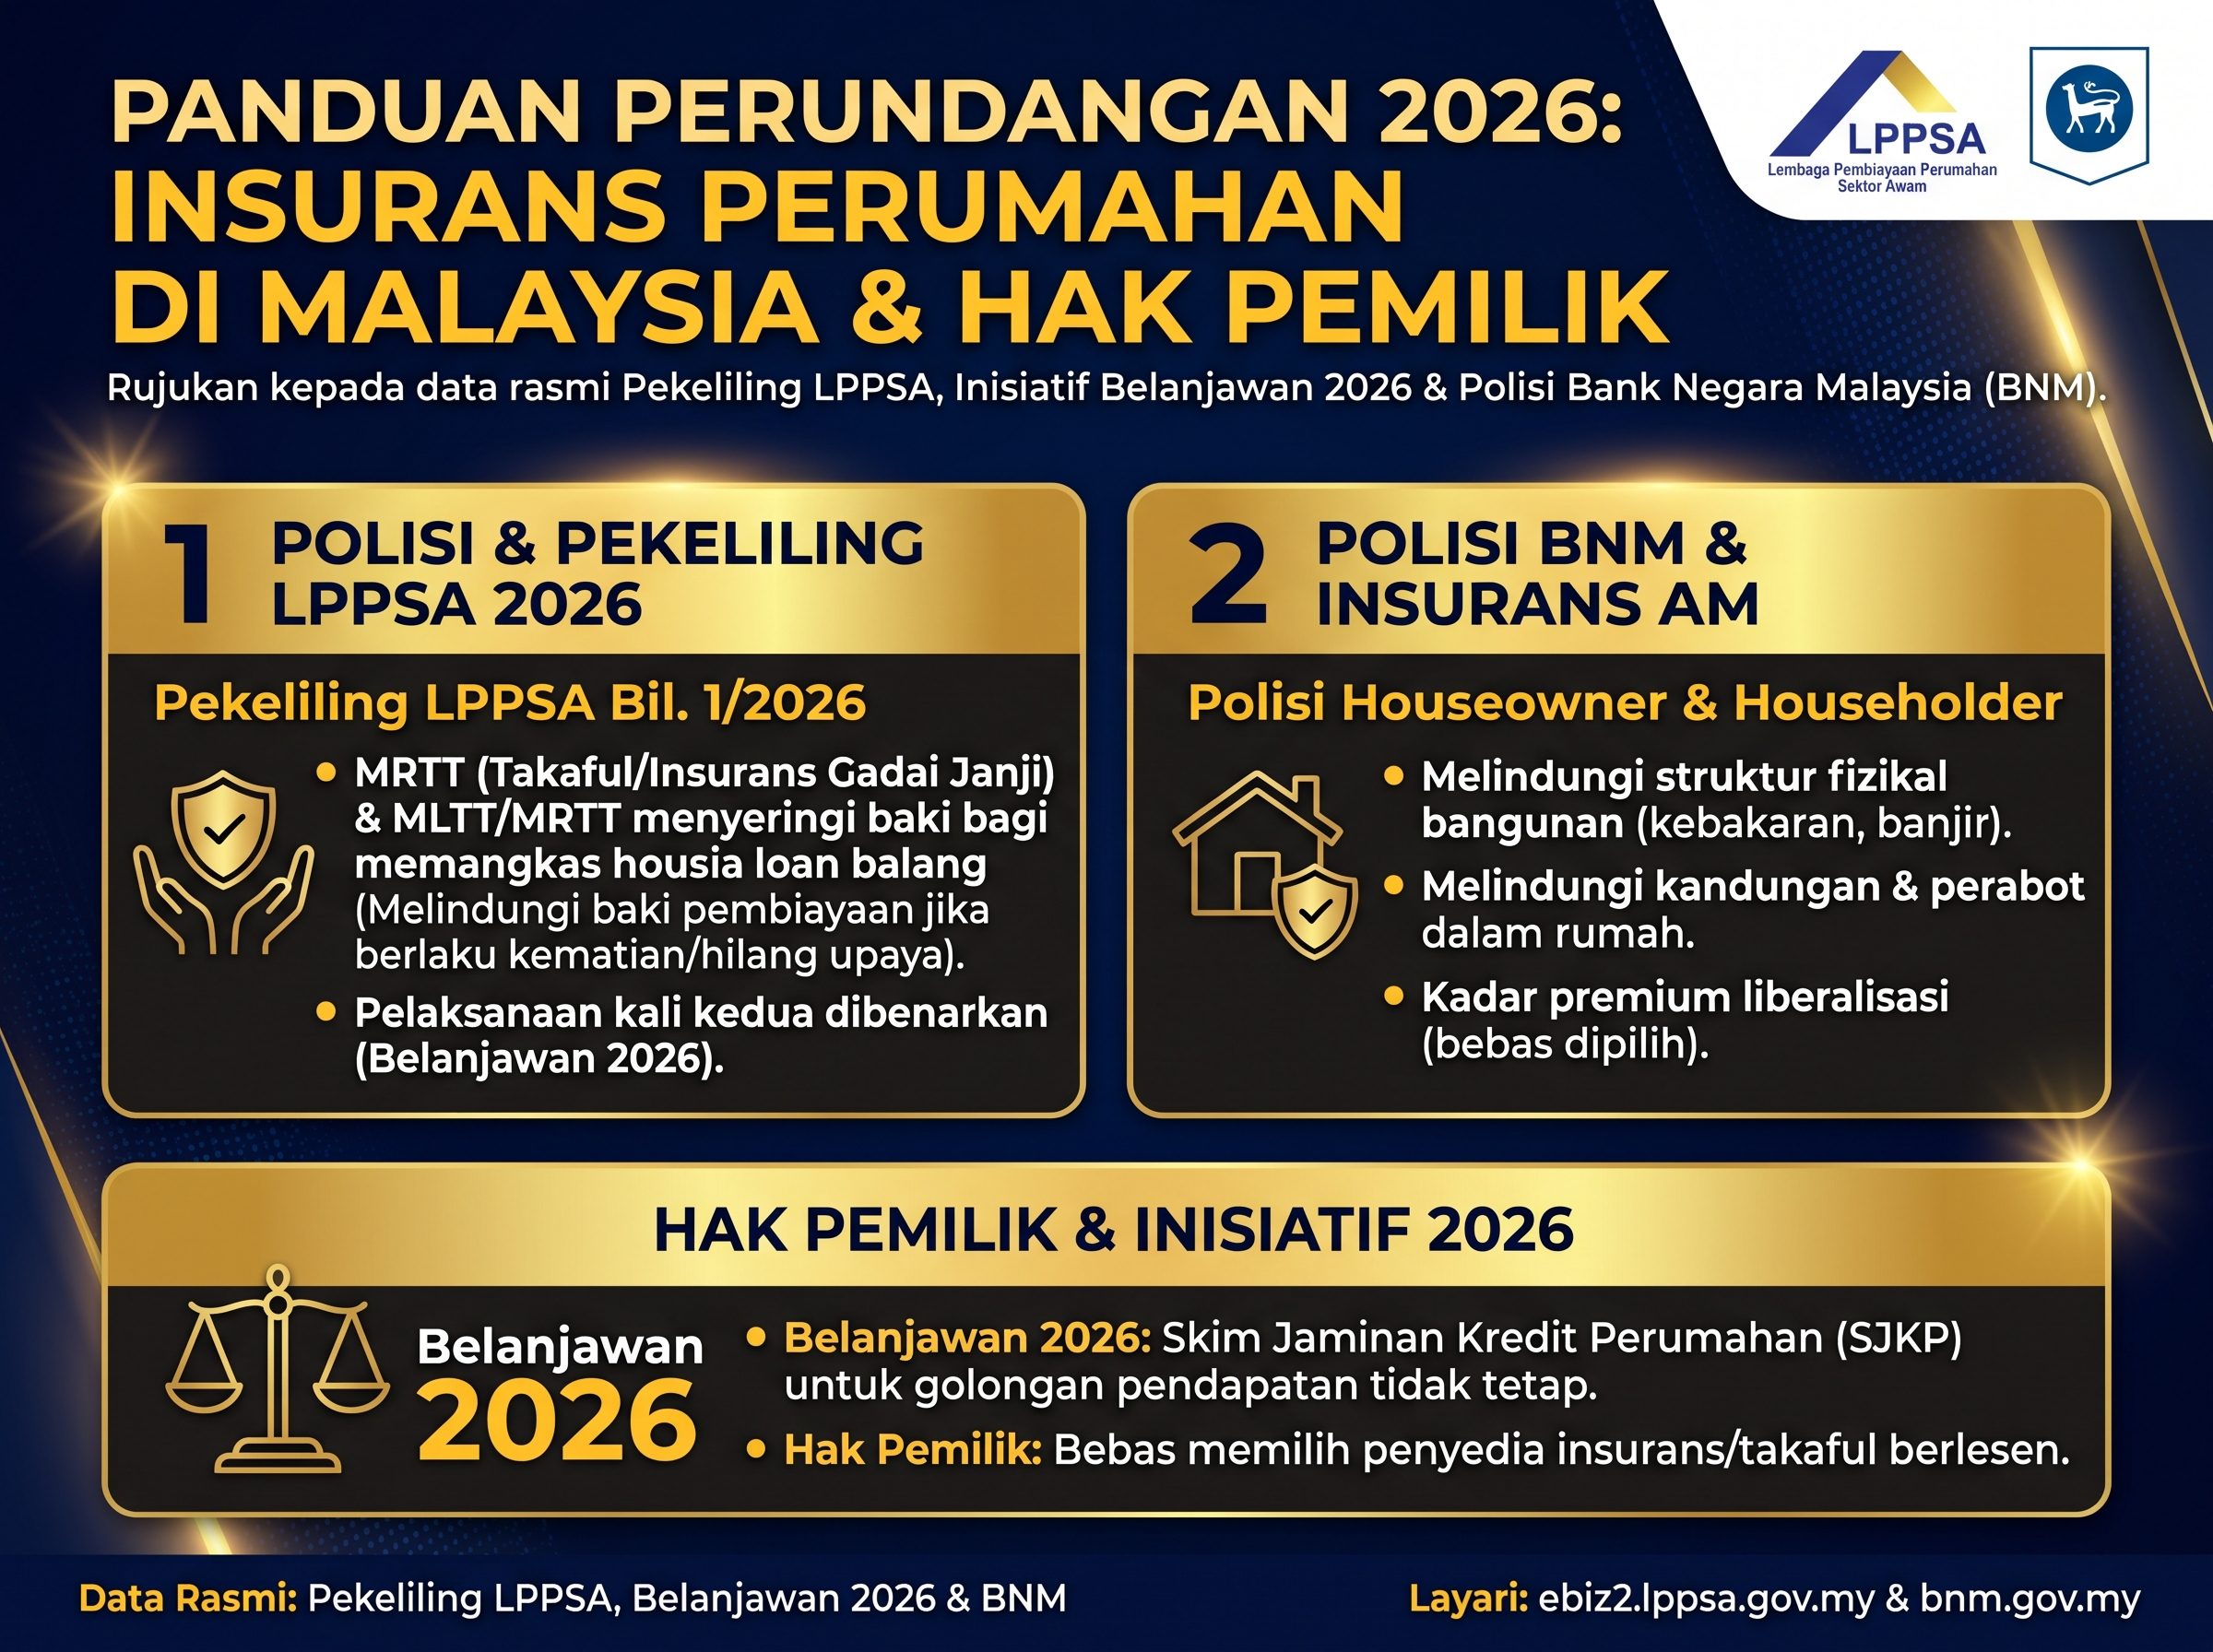
Panduan Perundangan 2026: Insurans Perumahan (Insurance) di Malaysia & Hak Pemilik
Insurans Perumahan (Insurance) di Malaysia adalah instrumen keselamatan kewangan dan perundangan yang direka khas untuk melindungi hak pemilikan aset hartanah anda daripada risiko luar jangka seperti kematian peminjam, hilang upaya kekal (TPD), kerosakan struktur, mahupun bencana alam. Dengan evolusi kerangka Belanjawan Malaysia 2026 serta pengemaskinian pekeliling Lembaga Pembiayaan Perumahan Sektor Awam (LPPSA), pemilikan polisi insurans yang tepat—sama ada Mortgage Reducing Term Assurance (MRTA), Mortgage Level Term Assurance (MLTA), mahupun perlindungan Isi Rumah—kini bukan sekadar pelengkap syarat pinjaman, sebaliknya menjadi strategi pewarisan (estate planning) mandatori yang melindungi waris daripada beban hutang tertunggak.
Kekeliruan dalam membezakan liabiliti di bawah Perjanjian Pembiayaan Bank (Facility Agreement) dan bidang kuasa polisi sering kali mengakibatkan hartanah dilelong (Foreclosure Proceeding) di bawah Seksyen 256 Kanun Tanah Negara apabila berlakunya kematian peminjam utama tanpa perlindungan yang mencukupi. Melalui artikel ini, Fareezlaw.com memperincikan perbandingan teknikal dan implikasi statutori di sebalik setiap jenis perlindungan insurans perumahan untuk memastikan pelaburan hartanah dan pewarisan aset anda sentiasa kebal daripada kelompangan perundangan.
Apa Itu Insurans Perumahan? (Ringkasan Perbezaan Utama)
Bagi pelabur dan pembeli rumah yang memerlukan pemahaman pantas, berikut adalah takrifan dan perbezaan teras bagi setiap instrumen perlindungan hartanah:
- MRTA / MRTT: Perlindungan menurun yang nilainya menyusut sejajar dengan baki hutang pinjaman. Bayaran premium adalah sekaligus (lump sum) dan lazimnya dimasukkan terus ke dalam pinjaman bank. Sesuai untuk perancangan jangka pendek atau rumah kediaman sendiri.
- MLTA / MLTT: Perlindungan mendatar yang mengekalkan nilai pampasan dari awal hingga tamat tempoh. Jika berlaku kematian, bank menerima baki hutang, dan lebihan pampasan disalurkan terus kepada waris. Sesuai untuk pelabur hartanah kerana ia boleh dipindahkan (portability).
- Insurans Pemilik Rumah (Houseowner Policy): Melindungi kerangka dan struktur fizikal bangunan utama seperti dinding, atap, serta paip terbenam daripada risiko kebakaran, panahan petir, dan letupan.
- Insurans Isi Rumah (Householder Policy): Melindungi 'kandungan' di dalam rumah—merangkumi perabot, perkakas elektrik pintar, barang kemas, dan aset boleh alih sekiranya berlaku kecurian, pecah rumah, atau banjir mendadak.
- Pekeliling LPPSA 2026: Mewajibkan penjawat awam mengambil perlindungan komprehensif bagi pembiayaan pertama mahupun kedua untuk mengelakkan risiko hutang berangkai (chain-debt risk) kepada perbendaharaan negara.
Rangka Kerja Perundangan: MRTA vs MLTA
Pembeli rumah sering berhadapan dengan dilema perancangan kewangan di peringkat pertengahan (MOFU) ketika ditawarkan MRTA dan MLTA oleh pegawai bank. Dari sudut pandang undang-undang, kedua-dua polisi ini dikawal ketat oleh Akta Perkhidmatan Kewangan 2013 (FSA 2013) bagi produk konvensional, dan Akta Perkhidmatan Kewangan Islam 2013 (IFSA 2013) bagi produk Takaful (MRTT/MLTT).
Isu perundangan yang paling ketara terletak pada instrumen Absolute Assignment (Penyerahan Hak Mutlak). Di dalam MRTA, syarikat insurans berikrar secara mutlak kepada pihak institusi kewangan. Ini bermakna, jika anda meninggal dunia, geran hartanah akan dilepaskan daripada gadaian bank, namun waris tidak akan menerima walau satu sen pampasan tunai lebihan. Sebaliknya, MLTA distruktur seperti insurans hayat bertempoh (Term Life Insurance); ia membenarkan anda menamakan isteri atau anak-anak sebagai Beneficiary di bawah Akta Perkhidmatan Kewangan (Jadual Ke-10), memastikan kelangsungan aliran tunai mereka.
Fakta Utama & Perbezaan Struktur:
- Nilai Perlindungan Konsep Penyusutan: MRTA menurun seiring jadual pelunasan bank. MLTA kekal utuh walaupun baki pinjaman anda telah berkurang drastik menjelang tahun ke-15.
- Pemindahan (Portability) Kecairan Aset: Polisi MLTA tidak terikat pada satu hartanah spesifik. Jika anda menjual rumah atau melakukan Refinancing, polisi MLTA tersebut boleh dialihkan kepada pinjaman bank baharu, manakala MRTA akan lupus (surrendered) pada nilai serahan yang amat rendah.
- Kos & Premium Kaedah Pembayaran: MRTA selalunya menuntut bayaran Lump Sum di awal pembelian, di mana kos ini digabungkan ke dalam pinjaman dan dikenakan faedah bank (BLR/SBR). MLTA dibayar secara berkala (bulanan/tahunan) yang tidak tertakluk kepada pengiraan faedah pinjaman perumahan.
Jadual 1: Analisis Perbandingan Perundangan MRTA vs MLTA
| Atribut Perbandingan | MRTA / MRTT (Konvensional/Takaful) | MLTA / MLTT (Konvensional/Takaful) |
|---|---|---|
| Kategori Nilai Pampasan | Menurun (Berdasarkan baki hutang). | Mendatar (Level) - Nilai dilindungi kekal 100%. |
| Penerima Manfaat Mutlak | Hanya Bank (Pembiaya) atau LPPSA. | Bank (untuk hutang) & Waris/Keluarga dinamakan (untuk lebihan tunai). |
| Perlindungan Bebas Cukai | Terhad kepada baki pinjaman tertunggak sahaja. | Pelepasan Cukai Pendapatan LHDN di bawah kategori Insurans Hayat (Tertakluk syarat). |
| Pilihan 'Portability' | Tidak boleh dipindahkan (Non-transferable). | Boleh dipindahkan dan diserah hak semula ke atas hartanah baharu. |
| Pulangan Tunai Berjamin | Tiada nilai tunai di akhir tempoh matang polisi. | Mempunyai struktur pulangan nilai tunai (Cash Value) pada akhir tempoh. |
Impak Pekeliling LPPSA & Belanjawan 2026 Terhadap Insurans Perumahan
Tahun 2026 membawa dimensi baru melalui pelan Belanjawan Negara, khususnya bagi penjawat awam yang menyasarkan pembiayaan Lembaga Pembiayaan Perumahan Sektor Awam (LPPSA). Pengumuman seperti had pembiayaan dinaikkan kepada RM1 juta dan kelonggaran memohon pembiayaan kali kedua tanpa penyelesaian penuh (Full Settlement) hadir bersama pra-syarat pengurusan risiko yang jauh lebih ketat.
Berdasarkan pekeliling standard kerajaan, penyertaan dalam Takaful Gadaijanji (MRTT) adalah prasyarat mandatori. Apabila penjawat awam membuat pembiayaan kedua dan memiliki dua hartanah serentak, bebanan pendaftaran Gadaian di bawah Seksyen 256 Kanun Tanah Negara 1965 menjadi dua kali ganda. Insurans hartanah LPPSA direka untuk memastikan tiada waris atau balu penjawat awam akan diusir dari kediaman akibat ketidakmampuan melunaskan bayaran pencen yang dipotong, kerana Takaful akan secara automatik melangsaikan hutang terbabit berpandukan prinsip Hibah Bersyarat.
Polisi Kerosakan: Pemilik Rumah (Houseowner) vs Isi Rumah (Householder)
Selain ancaman kematian atau keilatan kekal, perlindungan struktur fizikal kediaman adalah kritikal. Sering kali, pemilik hartanah strata (kondominium/apartmen) keliru dengan status perlindungan mereka, beranggapan bahawa pembayaran yuran penyenggaraan JMB/MC yang meliputi Master Fire Policy (Polisi Induk) di bawah Akta Pengurusan Strata 2013 adalah memadai. Hakikatnya, Polisi Induk hanya melindungi rangka luaran, lobi, fasiliti awam, dan bumbung bangunan secara kolektif.
Sebarang ubah suai spesifik unit anda (seperti kabinet dapur bernilai puluhan ribu ringgit, kerja-kerja plaster ceiling, atau perabot pintar) tidak dilindungi melainkan anda memiliki Polisi Isi Rumah (Householder). Tambahan pula, jika berlaku pencerobohan, kerugian barangan peribadi hanya boleh dituntut di mahkamah atau pihak insurans jika wujudnya perlindungan komprehensif.
Jadual 2: Pemetaan Polisi Pemilik vs Polisi Isi Rumah
| Skop / Senario Insiden | Insurans Pemilik (Houseowner) | Insurans Isi Rumah (Householder) |
|---|---|---|
| Kebakaran Dinding Utama & Bumbung | Dilindungi sepenuhnya. | Tidak dilindungi. |
| Kecurian Televisyen & Komputer Riba | Tidak dilindungi. | Dilindungi (tertakluk had nilai maksimum). |
| Kerosakan Kabinet Ubah Suai (Renovation) | Tertakluk Klausa Tambahan (Rider). | Dilindungi (Jika diisytiharkan nilai awal). |
| Sistem Paip Pecah Mengakibatkan Lantai Rosak | Dilindungi (Struktur sahaja). | Dilindungi (Kerosakan karpet/perabot akibat air). |
Nasihat Perundangan: Proses Tuntutan (Claim) Kematian
Sekiranya peminjam meninggal dunia, proses pencairan aset tidak berlaku secara automatik. Keluarga mangsa tidak boleh sekadar menelefon pihak bank untuk membatalkan pinjaman. Waris perlu mematuhi prosedur yang ketat di bawah Akta Probet dan Pentadbiran 1959.
- Langkah 1 Notis Rasmi: Majukan Sijil Kematian dan Salinan Polisi Insurans/Takaful kepada pihak bank/LPPSA dalam tempoh 14-30 hari bekerja. Kelewatan menyebabkan bank berhak mengenakan caj lewat bayar (Late Payment Interest).
- Langkah 2 Pengesahan Tuntutan: Syarikat insurans akan melakukan siasatan bagi memastikan punca kematian tidak jatuh dalam senarai pengecualian awal (seperti bunuh diri dalam tempoh 12 bulan pertama atau menyembunyikan sejarah perubatan kritis – Non-disclosure clause di bawah Jadual ke-9 FSA 2013).
- Langkah 3 Pelepasan Gadaian (Discharge of Charge): Setelah pihak insurans membayar baki hutang secara penuh (Full Settlement), peguam hartanah perlu dilantik untuk mendaftarkan Borang 16N di Pejabat Tanah bagi melepaskan cagaran bank, sebelum perintah Faraid/Surat Kuasa Mentadbir (LA) membenarkan penukaran hak milik kepada waris yang sah.
Soalan Lazim (FAQ) — Polisi Insurans Hartanah 2026
Q: Adakah insurans perumahan diwajibkan oleh undang-undang di Malaysia?
Q: Saya penjawat awam yang menggunakan LPPSA untuk rumah kedua. Apa strategi insurans terbaik?
Q: Apakah implikasi duti setem semasa perlaksanaan polisi insurans ini?
Q: Apa terjadi jika nilai polisi MRTA tidak cukup bayar baki hutang semasa saya meninggal dunia?
Kukuhkan Kubu Perundangan Hartanah & Pewarisan Anda Bersama Peguam Kami!
Kesilapan memilih instrumen Insurans Perumahan dan mengabaikan dokumentasi Pejabat Tanah berisiko melenyapkan hak keluarga anda dalam sekelip mata. Sama ada anda menguruskan pembiayaan LPPSA, merombak pembiayaan (Refinancing), mahupun memfailkan tuntutan perlindungan, Peguam Hartanah kami bersedia menyemak perjanjian pembiayaan dan menguruskan pindah milik anda dengan telus dan selamat.