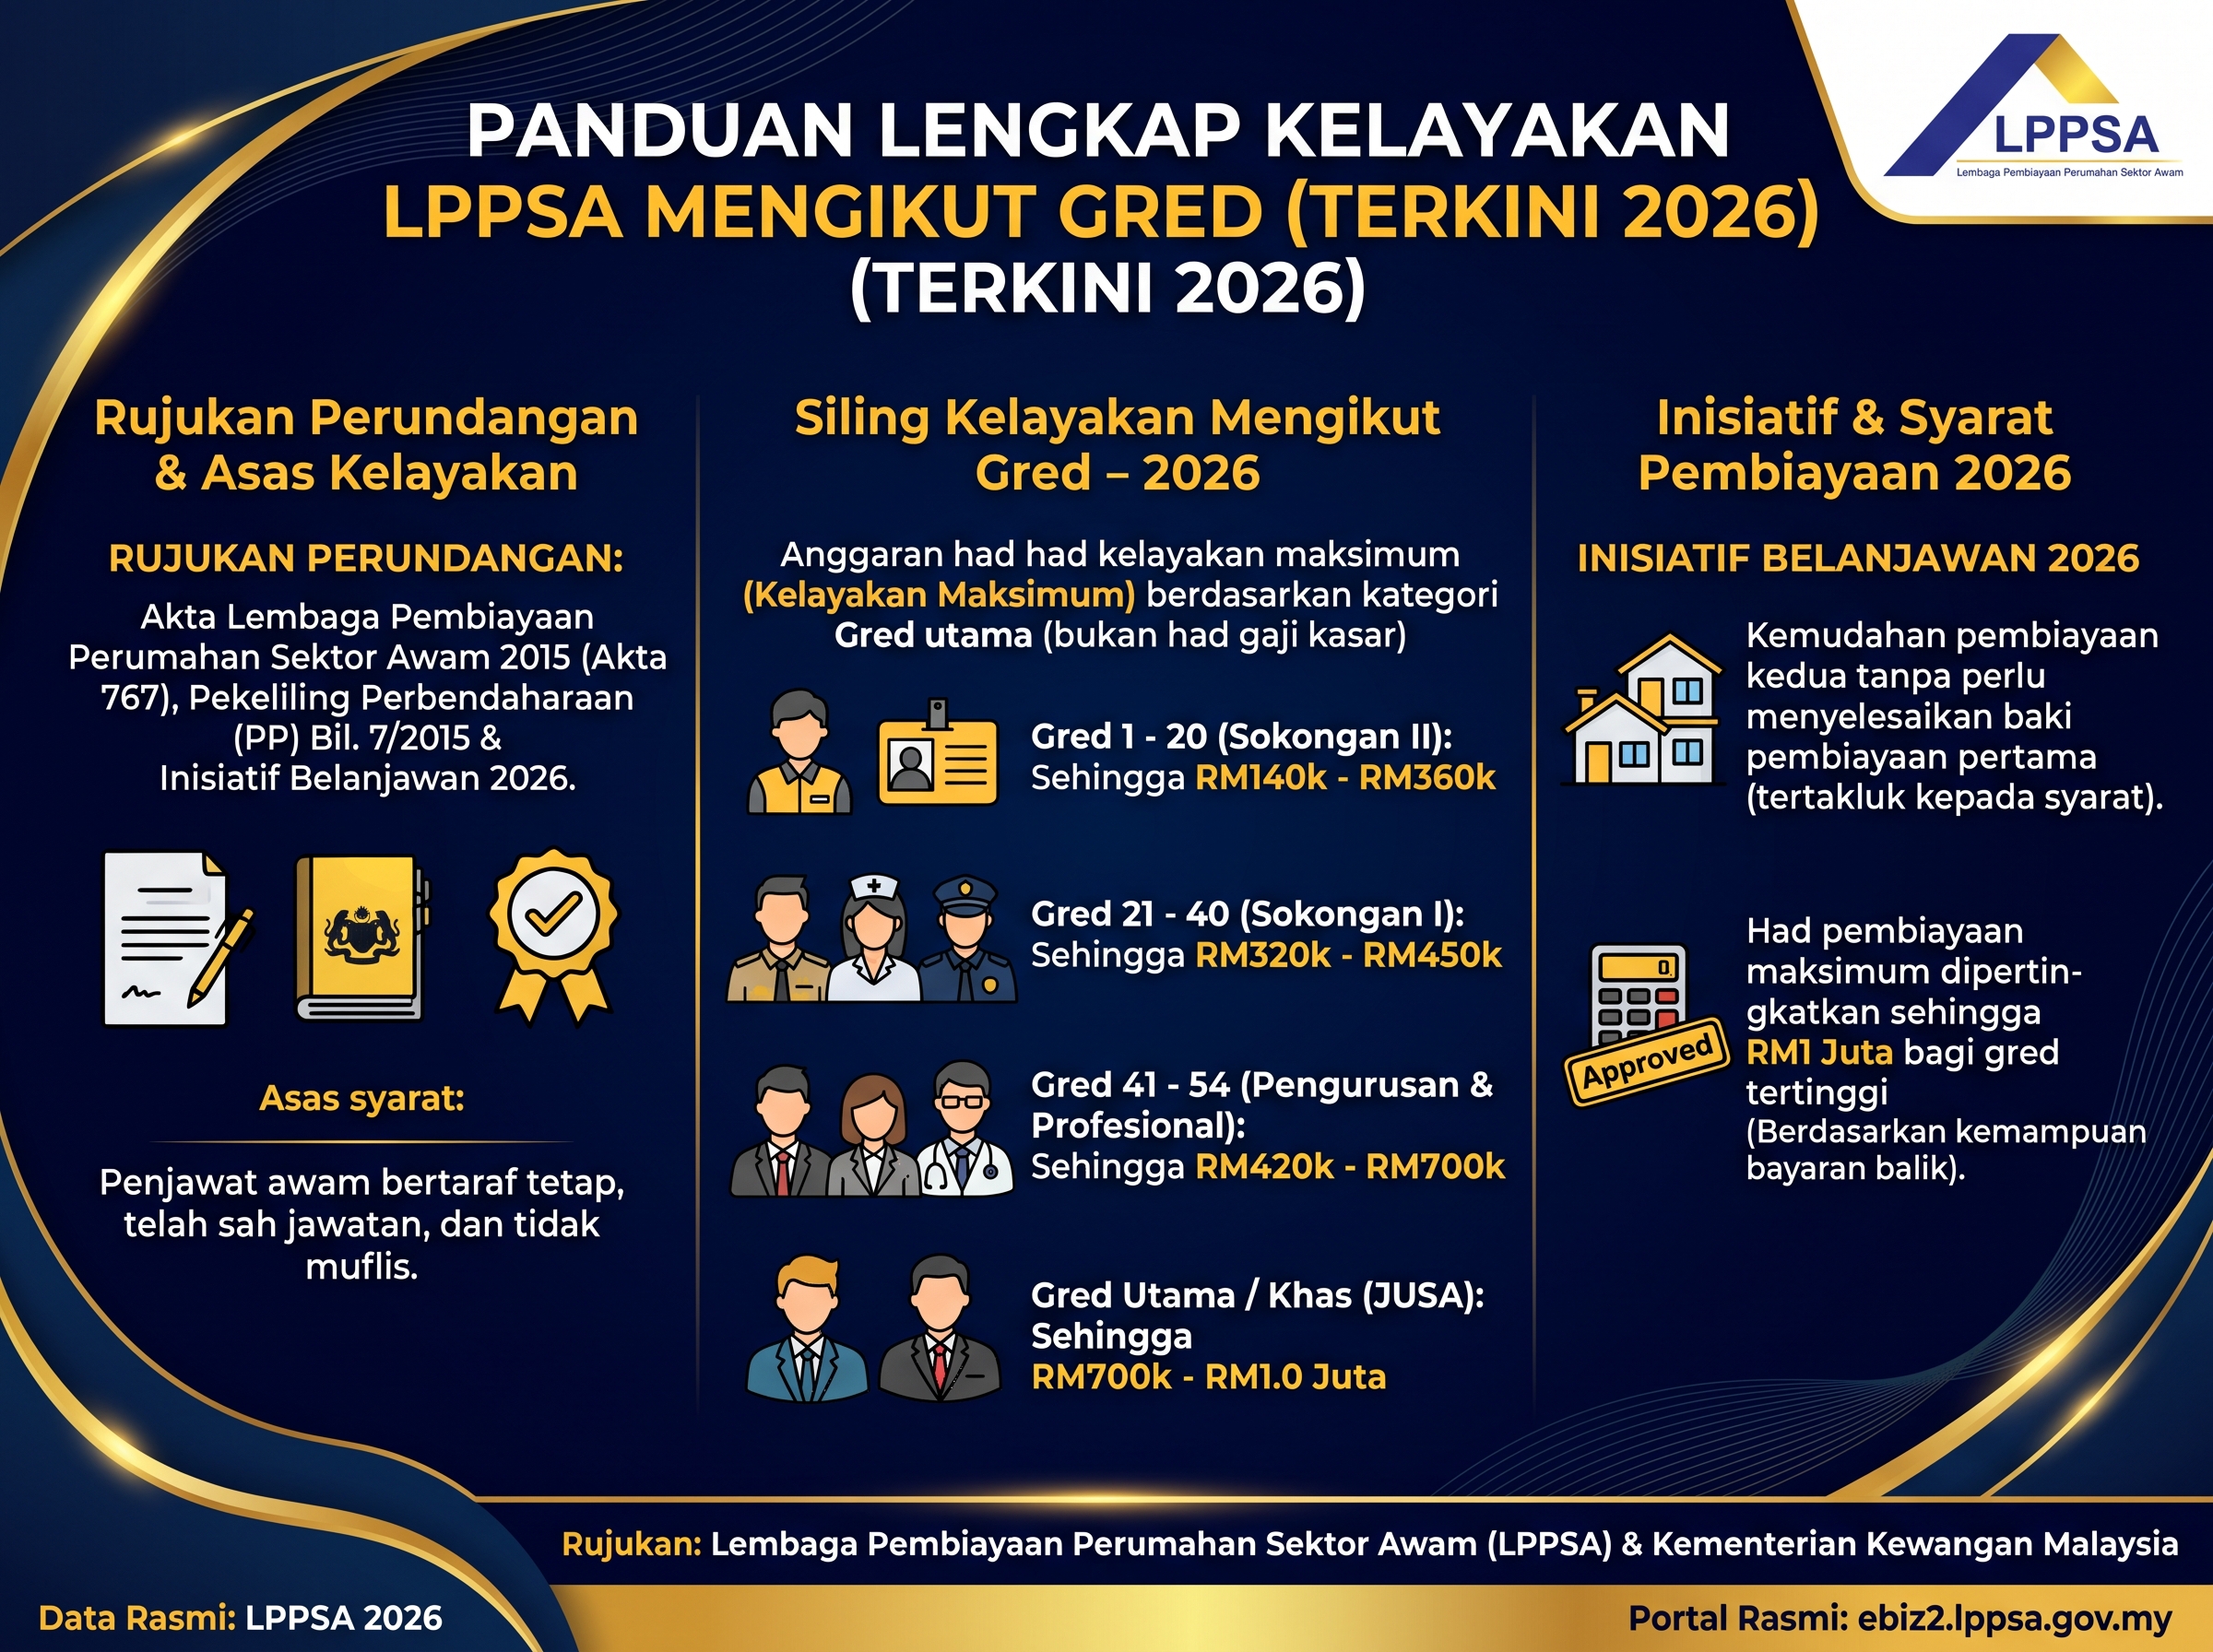
Rujukan Perundangan: Akta Lembaga Pembiayaan Perumahan Sektor Awam 2015 (Akta 767), Pekeliling Perbendaharaan (PP) Bil. 7/2015 & Dokumen Belanjawan 2026.
Panduan Lengkap Kelayakan LPPSA Mengikut Gred (Terkini 2026)
Kelayakan LPPSA mengikut gred merujuk kepada had maksimum pembiayaan perumahan yang dibenarkan oleh Lembaga Pembiayaan Perumahan Sektor Awam (LPPSA) bagi kakitangan kerajaan, ditetapkan secara khusus berdasarkan hierarki gred perjawatan dan pendapatan bulanan (gaji hakiki berserta elaun tetap). Bagi tahun 2026, struktur pembiayaan ini membenarkan permohonan bermula dari RM120,000 untuk kumpulan pelaksana terendah, dan boleh mencapai nilai siling RM750,000 bagi Kumpulan Pengurusan Tertinggi (seperti JUSA dan Turus).
Penetapan hierarki ini adalah instrumen pengurusan risiko fiskal kerajaan untuk mencegah keterhutangan melampau dalam kalangan penjawat awam, selain memastikan kelestarian pemilikan hartanah bertepatan dengan pengumuman inisiatif perumahan dalam Belanjawan 2026. Untuk pemohon di peringkat pertengahan, pemahaman tepat mengenai jumlah yang layak dipinjam, digabungkan dengan pengiraan margin serapan gaji (DSR peribadi), adalah mandatori sebelum membayar sebarang deposit tempahan rumah atau memeterai Perjanjian Jual Beli (SPA).
Apakah Itu Kelayakan Pembiayaan LPPSA? (Ringkasan Eksekutif)
Ketahui asas-asas peruntukan dan had pembiayaan bersubsidi perumahan penjawat awam sebelum mengemukakan permohonan rasmi:
- Definisi Statutori: Fasiliti pinjaman perumahan bersubsidi khas bagi penjawat awam bertaraf tetap dan berpencen, ditadbir urus di bawah entiti berkanun mengikut Akta LPPSA 2015.
- Mekanisme Kelulusan Maksimum: Jumlah akhir pinjaman bergantung kepada dua faktor: had maksimum berasaskan gred jawatan, dan potongan slip gaji tidak melebihi 60% daripada pendapatan kasar.
- Kadar Faedah Kekal: Dilindungi pada kadar tetap 4.0% setahun atas baki berkurangan, memisahkan peminjam daripada risiko turun naik Kadar Dasar Semalaman (OPR).
- Perlindungan Mandatori: Mewajibkan pengambilan polisi Takaful Gadai Janji (MRTT/MRTA) dan Insurans Pemilik Rumah ke dalam jumlah margin.
Jadual Kelayakan LPPSA Mengikut Kumpulan dan Gred (2026)
Jadual di bawah menggariskan parameter pembiayaan maksimum yang ditakrifkan oleh LPPSA berdasarkan kategori perkhidmatan. Sila ambil maklum bahawa mencapai gred tertentu tidak menjamin kelulusan automatik pada jumlah maksimum sekiranya komitmen bulanan sedia ada pemohon terlalu tinggi.
| Kumpulan Perkhidmatan | Julat Gred Jawatan | Kelayakan Maksimum Pembiayaan (RM) | Kriteria Potongan Pendapatan |
|---|---|---|---|
| Pengurusan Tertinggi | Turus / JUSA A, B, C | 750,000 | Jumlah potongan tidak melebihi 60% gaji kasar |
| Pengurusan & Profesional | Gred 53, 54, 56 | 600,000 - 700,000 | Gaji bersih minimum ditinggalkan: 20% dari gaji kasar |
| Pengurusan & Profesional | Gred 41, 44, 48, 52 | 450,000 - 550,000 | Tertakluk kepada semakan baki bersih slip gaji |
| Pelaksana / Sokongan I | Gred 29, 32, 36, 40 | 300,000 - 400,000 | Anggaran gaji bersih tidak kurang dari RM1,200 |
| Pelaksana / Sokongan II | Gred 11, 19, 22, 26 | 120,000 - 250,000 | Anggaran gaji bersih tidak kurang dari RM1,000 |
Sandaran Perundangan dan Pekeliling Perbendaharaan
Kedudukan undang-undang bagi operasi pengeluaran dana perumahan ini tertakluk secara langsung kepada Akta Lembaga Pembiayaan Perumahan Sektor Awam 2015 (Akta 767). Akta ini memberi kuasa eksekutif kepada LPPSA untuk mengambil alih sepenuhnya fungsi yang sebelum ini digalas oleh Bahagian Pinjaman Perumahan (BPP) Kementerian Kewangan.
- Pekeliling PP Bil. 7/2015: Pekeliling ini mewajibkan Pihak Berkuasa Melulus (Ketua Jabatan) menyaring Penyata Gaji pemohon.
- Undang-undang Syarat 60% Potongan: Secara perundangan, pemohon diwajibkan memastikan jumlah potongan pada slip gaji (termasuk ansuran LPPSA, pinjaman peribadi, dan koperasi) tidak melebihi 60%. Pelanggaran klausa ini merupakan punca lazim permohonan MOFU ditolak.
- Polisi Gaji Bersih 20%: Gaji bersih akhir tidak boleh jatuh di bawah 20% daripada jumlah gaji kasar melainkan terdapat pengecualian khas pembiayaan perubatan.
Perbandingan: Polisi Pembiayaan Terdahulu vs LPPSA 2026
Bagi mengelakkan kekeliruan semasa memfailkan permohonan, adalah penting untuk membezakan operasi BPP lama dengan struktur tadbir urus dan polisi kelonggaran terbaharu.
| Aspek Penilaian Pembiayaan | Sistem Terdahulu (BPP / SPP) | Operasi Terkini LPPSA 2026 |
|---|---|---|
| Struktur Organisasi | Jabatan dalam Kementerian Kewangan | Badan Berkanun Bebas (Akta 767) mempercepatkan SLA kelulusan. |
| Asas Kiraan Kelayakan | Menggunakan formula Gaji Pokok semata-mata | Gaji Hakiki + Elaun Tetap yang tersenarai melonjakkan had kelayakan. |
| Pembiayaan Bersama (Joint Loan) | Terhad antara suami isteri (kedua-dua penjawat awam) | Terbuka kepada pasangan kakitangan kerajaan ATAU pinjaman bersama swasta (Bank). |
7 Jenis Pembiayaan Hartanah yang Diiktiraf
Bagi memaksimumkan manfaat daripada kelayakan LPPSA mengikut gred anda, adalah penting untuk mengenal pasti tujuh kategori kemudahan yang boleh dipohon:
- Jenis 1: Pembiayaan pembelian rumah kediaman yang telah siap sepenuhnya.
- Jenis 2: Pembiayaan membina rumah kediaman di atas tanah milik persendirian.
- Jenis 3: Pembiayaan pembelian rumah kediaman yang sedang dalam fasa pembinaan (Under Construction).
- Jenis 4: Pembiayaan bagi tujuan pembelian lot tanah untuk pembinaan rumah kediaman pada masa hadapan.
- Jenis 5: Pembiayaan bagi menyelesaikan hutang pinjaman perumahan semasa daripada bank atau institusi kewangan berdaftar.
- Jenis 6: Pembiayaan pembinaan rumah kediaman di atas tanah yang telah dibeli menggunakan kemudahan LPPSA (Jenis 4) sebelum ini.
- Jenis 7: Pembiayaan untuk tujuan pengubahsuaian, naik taraf, atau penambahan ruang pada rumah kediaman sedia ada.
Persediaan Dokumen untuk Pemohon
Bagi pemohon yang sudah mempunyai hartanah sasaran, kelewatan mendapatkan kelulusan boleh mengundang penalti kelewatan daripada pihak pemaju (LAD). Pastikan dokumen eksekutif berikut disahkan dan dilampirkan:
- ID Salinan kad pengenalan (disahkan oleh Ketua Jabatan/Pegawai Kumpulan A).
- Gaji Salinan slip gaji asal yang terkini (3 bulan terakhir).
- Sah Surat Pengesahan Jawatan dan Surat Akuan Berkanun (SPA).
- S&P Perjanjian Jual Beli (S&P) yang telah dimatikan setem.
- Nilai Surat Penilaian Hartanah daripada JPPH bagi pembelian hartanah sekunder (sub-sale).
Mengurus permohonan melalui instrumen kerajaan memerlukan ketepatan pematuhan prosedur operasi standard (SOP). Menyemak kelayakan dan prosedur dokumentasi dengan pakar akan melindungi anda daripada kelewatan birokrasi pada masa hadapan.
Soalan Lazim (FAQ) — Semakan Kelayakan LPPSA
Q: Berapakah kadar faedah pembiayaan LPPSA?
Q: Berapakah had kelayakan bagi Kumpulan Pengurusan Tertinggi?
Q: Bolehkah saya memohon pinjaman bersama (Joint Loan)?
Kira Kelayakan Anda Sebelum Membayar Deposit Tempahan Rumah!
Perjanjian Jual Beli (SPA) yang dimatikan setem sebelum kelulusan pinjaman rasmi boleh mendedahkan anda kepada risiko kerugian deposit sekiranya pengiraan kelayakan Gred & DSR anda tidak melepasi piawaian 60% yang ditetapkan. Hubungi pasukan perundangan atau khidmat nasihat untuk semakan pra-kelayakan.